Ein Restnutzungsdauergutachten für ein vermietetes Haus in Rülzheim weist nach, dass das Gebäude wirtschaftlich kürzer nutzbar ist, als das Steuerrecht pauschal unterstellt. Gelingt dieser Nachweis, dürfen Vermieter nach § 7 Abs. 4 Satz 2 EStG die Abschreibung auf die tatsächliche Restnutzungsdauer verteilen, was die jährliche AfA erhöht. Für ältere Häuser mit begrenzter Modernisierung ist das häufig ein Thema, das sich zu prüfen lohnt.
Das Wichtigste in Kürze
- Ohne Nachweis gilt für die meisten Wohngebäude eine AfA von 2 %, bei Fertigstellung vor 1925 von 2,5 % und ab 2023 von 3 %.
- Eine kürzere tatsächliche Nutzungsdauer erlaubt einen höheren jährlichen AfA-Satz.
- Der BFH hat mit Urteil IX R 25/19 vom 28.07.2021 jede geeignete Darlegungsmethode zugelassen.
- Interessant sind vor allem vermietete ältere Häuser, Zweifamilienhäuser und umgebaute Hofanwesen.
- Das Gutachten stützt sich auf Ortstermin, Baujahr und den tatsächlichen Modernisierungsstand.
Wann lohnt sich ein Restnutzungsdauergutachten für Vermieter in Rülzheim?
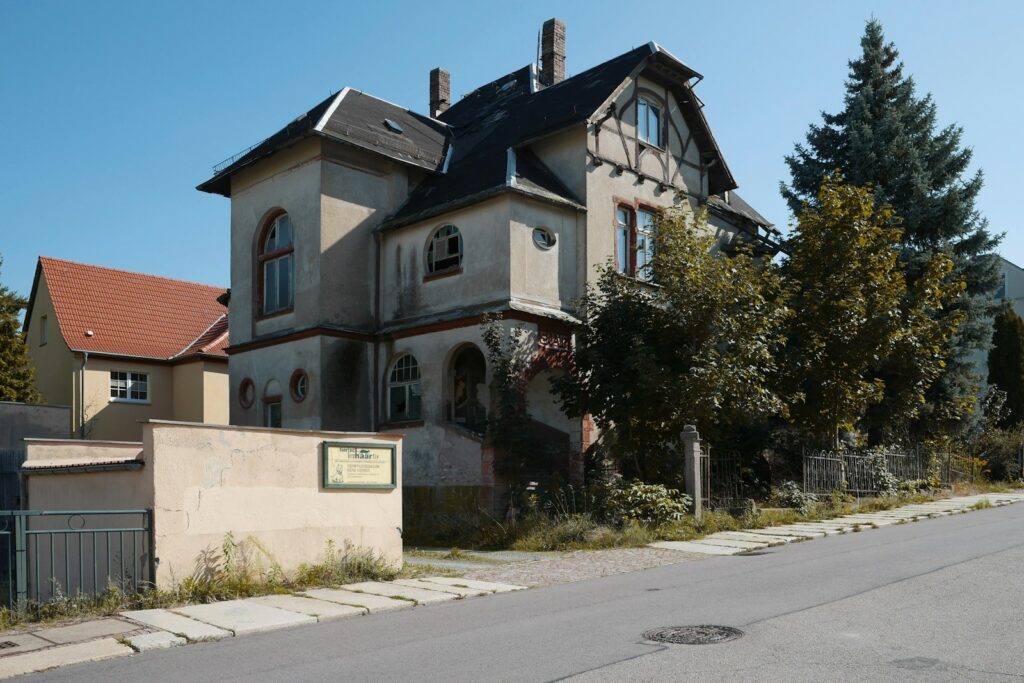
Ein Restnutzungsdauergutachten lohnt sich für Vermieter in Rülzheim, wenn das Gebäude deutlich gealtert ist und die gesetzliche Nutzungsdauer weit über das hinausgeht, was die Bausubstanz realistisch hergibt. Das trifft oft auf Häuser zu, die vor mehreren Jahrzehnten gebaut und seitdem nur punktuell modernisiert wurden.
Typische Konstellationen sind:
- Sie haben ein älteres Haus gekauft und vermieten es, der Gebäudeanteil am Kaufpreis ist hoch.
- Sie haben das Elternhaus geerbt und vermieten es weiter, ohne es umfassend zu sanieren.
- Sie vermieten im eigenen Zweifamilienhaus eine Wohnung und schreiben anteilig ab.
- Sie besitzen ein umgebautes Hofanwesen, in dem einzelne Wohnungen vermietet sind.
Ob sich der Aufwand rechnet, hängt vom Gebäudewert, Ihrem Steuersatz und dem Abstand zwischen gesetzlicher und tatsächlicher Nutzungsdauer ab. Das besprechen wir vor dem Auftrag, gern auch gemeinsam mit Ihrem Steuerberater.
Welche Abschreibung gilt ohne Gutachten?
Ohne Gutachten gilt die gesetzliche AfA nach § 7 Abs. 4 EStG, die sich nach dem Jahr der Fertigstellung richtet. Diese Sätze unterstellen jeweils eine feste Nutzungsdauer.
| Fertigstellung des Gebäudes | Gesetzlicher AfA-Satz | Unterstellte Nutzungsdauer | Wann ein Gutachten interessant ist |
|---|---|---|---|
| vor 1925 | 2,5 % | 40 Jahre | wenn wesentliche Bauteile lange nicht erneuert wurden |
| 1925 bis 2022 | 2 % | 50 Jahre | häufigster Fall, besonders bei Häusern aus der Nachkriegszeit bis in die Achtzigerjahre |
| ab 2023 | 3 % | rund 33 Jahre | selten, nur bei besonderen Bauweisen oder Nutzungen |
Für die meisten Mietobjekte in Rülzheim liegt die Fertigstellung zwischen 1925 und 2022. Wer ein solches Haus kauft, schreibt das Gebäude also ohne Nachweis über 50 Jahre ab, auch wenn es schon beim Kauf sechzig oder siebzig Jahre alt ist. Hier setzt das Gutachten an.
Was hat der Bundesfinanzhof 2021 entschieden?
Der Bundesfinanzhof hat mit Urteil vom 28.07.2021 (IX R 25/19) klargestellt, dass sich Steuerpflichtige zur Darlegung einer kürzeren Nutzungsdauer jeder Darlegungsmethode bedienen können, die im Einzelfall zur Führung des erforderlichen Nachweises geeignet erscheint. Ein Verkehrswertgutachten im engeren Sinn ist dafür nicht zwingend.
Für Vermieter heißt das: Ein sorgfältig begründetes Gutachten zur Restnutzungsdauer kann als Nachweis dienen. Das Finanzamt prüft die Begründung und kann Rückfragen stellen. Deshalb kommt es auf eine nachvollziehbare Herleitung an, die sich auf den tatsächlichen Zustand stützt und anerkannte Modelle der Wertermittlung verwendet. Hintergründe zur Rechtslage stehen im Beitrag Restnutzungsdauergutachten und AfA.
Sie brauchen ein Gutachten in Rülzheim?
Rufen Sie mich direkt an. Im ersten Gespräch klären wir Anlass, Stichtag und den passenden Gutachtenumfang. Zertifiziert nach DIN EN ISO/IEC 17024 (DIA Zert), Diplom-Sachverständiger (DIA).
Welche Häuser in Rülzheim kommen in Frage?
In Frage kommen vor allem vermietete Wohngebäude, deren Bausubstanz älter ist, als ihr Erscheinungsbild vermuten lässt. Ein neuer Anstrich oder ein modernes Bad verlängern die Restnutzungsdauer kaum. Sie hängt vielmehr an den großen Bauteilen.
Aus meiner Sicht sind in Rülzheim und den Nachbarorten besonders diese Objekte interessant:
- Einfamilienhäuser aus den Fünfziger- bis Siebzigerjahren, die als Ganzes vermietet sind
- Zweifamilienhäuser mit Einliegerwohnung, bei denen eine Einheit vermietet ist
- ehemalige Hofanwesen im Ortskern, deren Wohnhaus vermietet wird
- kleine Mehrfamilienhäuser mit überwiegend ursprünglicher Haustechnik
- Eigentumswohnungen in älteren Wohnanlagen, wenn das Gemeinschaftseigentum wenig saniert ist
Weniger geeignet sind Häuser, die in den letzten Jahren umfassend kernsaniert wurden. Dort entspricht die Restnutzungsdauer oft der gesetzlichen Annahme oder liegt sogar darüber.
Wie ermittle ich die Restnutzungsdauer?
Die Restnutzungsdauer ermittle ich aus der Gesamtnutzungsdauer, dem Gebäudealter und dem Modernisierungsstand. Grundlage ist das Modell zur Restnutzungsdauer aus der ImmoWertV 2021, das Modernisierungen an Dach, Fenstern, Leitungen, Heizung, Dämmung, Bädern und Innenausbau mit Punkten bewertet. Je weniger modernisiert wurde, desto stärker nähert sich die Restnutzungsdauer dem rechnerischen Rest aus Gesamtnutzungsdauer minus Alter.
Beim Ortstermin halte ich fest, welche Bauteile tatsächlich erneuert wurden und wann. Rechnungen, Fotos und Auskünfte früherer Eigentümer helfen dabei. Außerdem achte ich auf Schäden, die die wirtschaftliche Nutzbarkeit zusätzlich verkürzen können, etwa durchfeuchtete Wände oder eine marode Dachkonstruktion. Warum das Baujahr allein wenig aussagt, beschreibt der Beitrag Restnutzungsdauer: warum das Baujahr allein nicht entscheidet.
Was gehört neben der Restnutzungsdauer in die Steuerakte?
Neben der Restnutzungsdauer kommt es auf die Bemessungsgrundlage an, also auf den Gebäudeanteil am Kaufpreis. Nur der Gebäudeanteil wird abgeschrieben, der Bodenanteil bleibt unberücksichtigt. Gerade auf großen Grundstücken im Ortskern kann der Bodenanteil hoch sein, was die AfA mindert. Eine fachlich begründete Kaufpreisaufteilung kann daher sinnvoll ergänzen, siehe den Beitrag Kaufpreisaufteilung Grund und Boden oder Gebäude.
Bei geerbten Häusern übernehmen Erben die AfA-Bemessungsgrundlage des Erblassers. Auch hier kann ein Restnutzungsdauergutachten die künftige Abschreibung beschleunigen. Ab welchem Jahr der höhere Satz greift, klären Sie am besten mit Ihrem Steuerberater.
Wer erstellt Restnutzungsdauergutachten im Kreis Germersheim?
Ich erstelle Restnutzungsdauergutachten für Vermieter in Rülzheim, Hördt, Kuhardt, Leimersheim und im gesamten Kreis Germersheim. Mein Büro liegt in Lingenfeld. Ich bin Diplom-Sachverständiger (DIA) für die Bewertung von bebauten und unbebauten Grundstücken, Mieten und Pachten, zertifiziert als Immobiliengutachter DIA Zert (LS) nach DIN EN ISO/IEC 17024 und ausgebildeter Bautechniker im Bauwesen. Gerade bei der Restnutzungsdauer hilft mir der bautechnische Hintergrund, weil die Einschätzung der Bauteile den Kern des Gutachtens bildet.
Meine Gutachten werden von Finanzämtern anerkannt, die Würdigung im Einzelfall liegt beim Finanzamt. Wenn Sie für das Haus zusätzlich einen Verkehrswert brauchen, lesen Sie den Beitrag Immobiliengutachter in Rülzheim. Mehr zu meiner Person steht unter Über mich.
Häufige Fragen zum Restnutzungsdauergutachten in Rülzheim
Akzeptiert das Finanzamt jedes Restnutzungsdauergutachten?
Das Finanzamt prüft jedes Gutachten inhaltlich. Eine nachvollziehbare Herleitung auf Basis des tatsächlichen Zustands erhöht die Aussicht auf Anerkennung.
Lohnt sich das Gutachten für mein vermietetes Haus in Rülzheim aus den Sechzigerjahren?
Häufig ja, wenn Dach, Fenster und Heizung nicht umfassend erneuert wurden. Das prüfen wir vorab im Gespräch.
Muss das Haus vermietet sein?
Ja, die Abschreibung betrifft Einkünfte aus Vermietung und Verpachtung oder betrieblich genutzte Gebäude. Bei selbst genutztem Wohnraum spielt sie keine Rolle.
Gilt das auch für eine vermietete Wohnung in Kuhardt?
Ja, auch für Eigentumswohnungen in Rülzheim und den Nachbarorten kann die Restnutzungsdauer nachgewiesen werden.
Kann ich das Gutachten für vergangene Jahre nutzen?
Das hängt davon ab, welche Steuerbescheide noch änderbar sind. Klären Sie das mit Ihrem Steuerberater.
Was passiert, wenn ich später modernisiere?
Größere Modernisierungen können die Restnutzungsdauer verlängern. Die steuerliche Behandlung bespricht Ihr Steuerberater mit Ihnen.
Wie aufwendig ist der Ortstermin?
Bei einem Einfamilienhaus reicht in der Regel eine Besichtigung von überschaubarer Dauer, bei der ich alle Räume, Keller und, soweit zugänglich, den Dachboden ansehe.
Ihr nächster Schritt
Nennen Sie mir Baujahr, Kaufjahr und die wichtigsten Modernisierungen Ihres Mietobjekts in Rülzheim. Dann schätze ich ein, ob sich ein Restnutzungsdauergutachten für Sie lohnt.
Sie brauchen ein Gutachten in Rülzheim?
Ich bin Diplom-Sachverständiger (DIA) und nach DIN EN ISO/IEC 17024 zertifiziert. Meine Gutachten erstelle ich so, dass Finanzamt, Gericht, Bank und Miterben sie nachvollziehen können. Ein kurzer Anruf genügt für den Einstieg.
Dieser Beitrag ersetzt keine steuerliche Beratung. Die Anerkennung der Restnutzungsdauer liegt im Ermessen des Finanzamts.